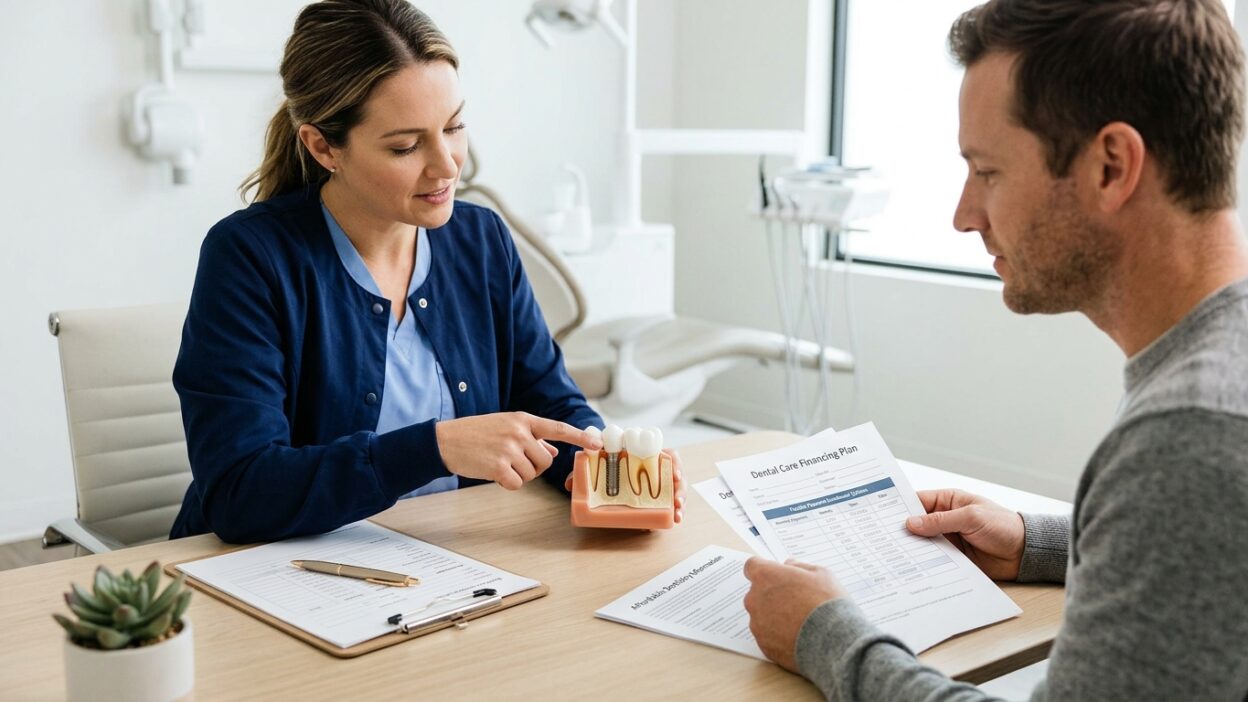
Имплантация в рассрочку — это оплата лечения равными частями вместо одной крупной суммы, через беспроцентную рассрочку клиники или банковский кредит. Можно ли так? Да, и в нашей практике в сети стоматологий «Все свои!» мы честно говорим пациентам: дорогое лечение давно не обязательно оплачивать одним платежом. Человек годами откладывает имплантацию по одной причине: страшно отдать крупную сумму сразу. Зуба нет, жевать неудобно, кость потихоньку убывает, а решение всё отодвигается. Мы советуем разобраться в рассрочке и кредите, это проще, чем кажется.
Разберём, чем отличается рассрочка от кредита, как оформить имплантацию в рассрочку, на что обратить внимание в договоре и почему даже при оплате частями вы не теряете право на налоговый возврат. Без рекламных обещаний, по сути.
Почему имплантацию оплачивают частями
Имплантация — одно из самых затратных направлений в стоматологии, потому что включает и саму конструкцию, и работу хирурга, и коронку, и диагностику. Полное восстановление нескольких зубов выливается в серьёзную сумму, которую далеко не каждая семья готова отдать разом. Узнать стоимость конкретного плана можно на странице имплантации.
При этом откладывать имплантацию часто невыгодно не только с финансовой, но и с медицинской точки зрения. После потери зуба костная ткань в этом месте постепенно убывает, и чем дольше тянуть, тем сложнее и дороже бывает лечение потом. Поэтому оплата частями — это способ не откладывать нужное лечение, а сделать его сейчас, распределив нагрузку на бюджет во времени. Для многих пациентов именно возможность платить постепенно становится решающим аргументом, чтобы наконец заняться зубами, а не терпеть неудобство годами.
Рассрочка и кредит: в чём разница
Эти два слова часто путают, хотя разница между ними принципиальная и касается прежде всего переплаты. Понимание этой разницы помогает выбрать вариант, который не ударит по кошельку.
- Рассрочка: оплата частями напрямую клинике, как правило без процентов.
- Кредит: деньги даёт банк-партнёр, обычно с процентами за пользование.
- Переплата: у беспроцентной рассрочки её нет, у кредита она есть.
- Срок: у кредита он чаще длиннее, у рассрочки ограничен условиями клиники.
- Оформление: рассрочка — договор с клиникой, кредит — заявка в банк.
Если коротко: беспроцентная рассрочка выгоднее, когда вы можете уложиться в её срок без переплаты. Кредит имеет смысл, когда нужен более длительный период выплат, и вы сознательно готовы немного переплатить за это удобство. Выбор зависит от вашей финансовой ситуации.
Как работает рассрочка от клиники
Рассрочка оформляется напрямую между вами и клиникой, без банка. Обычно общая стоимость лечения делится на несколько равных платежей, которые вы вносите по графику. У беспроцентной рассрочки итоговая сумма равна стоимости лечения: вы не переплачиваете ни рубля сверху.
В сети «Все свои!» действует рассрочка по схеме 0-0-24: без первоначального взноса, без процентов, с рассрочкой платежа. Это значит, что начать лечение можно сразу, а оплачивать его частями в течение оговорённого срока без переплаты. Конкретные условия по конкретному плану лечения уточняются на консультации, потому что они зависят от объёма работ.
Как оформить кредит на лечение
Если суммы большие, а срок рассрочки не подходит, выручает медицинский кредит от банка-партнёра. Его удобство в том, что оформить заявку чаще всего можно прямо в клинике, не выходя к банку отдельно. Решение обычно принимается быстро, а деньги банк перечисляет напрямую клинике за ваше лечение.
При оформлении кредита важно заранее понимать полную стоимость с учётом процентов, чтобы переплата не стала сюрпризом. Стоит уточнить процентную ставку, срок, размер ежемесячного платежа и наличие комиссий. Внимательно читайте договор: в нём должны быть прозрачно прописаны все условия. Это нормальный финансовый инструмент, главное — подходить к нему с открытыми глазами.
На что обратить внимание в договоре
Независимо от того, выбрали вы рассрочку или кредит, договор стоит читать внимательно, а не подписывать не глядя. Несколько моментов заслуживают особого внимания, чтобы потом не было неприятных открытий.
- Итоговая сумма: сколько вы заплатите в общей сложности, с переплатой или без.
- График платежей: размер и даты взносов, чтобы спланировать бюджет.
- Проценты и комиссии: есть ли они и какие именно.
- Условия досрочного погашения: можно ли закрыть раньше без штрафов.
- Что входит в стоимость лечения: чтобы понимать, за что платите.
Хороший признак — когда клиника и банк не скрывают условия, а наоборот, спокойно их проговаривают. Если что-то непонятно, не стесняйтесь задавать вопросы до подписания. Прозрачность здесь в ваших интересах.
Рассрочка и налоговый вычет: можно совмещать
Хорошая новость, о которой многие не знают: оплата лечения в рассрочку или кредит не лишает вас права на налоговый вычет. Право на возврат зависит от факта оплаты и наличия подтверждающих документов, а не от того, платили вы сразу или частями.
Более того, имплантация относится к дорогостоящему лечению, по которому тринадцать процентов возвращают со всей суммы без лимита. То есть, оформив имплантацию в рассрочку, вы и распределяете нагрузку на бюджет, и можете вернуть часть денег через вычет. Для этого нужно сохранять платёжные документы и взять в клинике справку об оплате с нужным кодом.
Получается, что грамотный подход позволяет совместить два инструмента: рассрочку, чтобы не платить всё сразу, и налоговый вычет, чтобы вернуть часть потраченного. Вместе они делают серьёзное лечение заметно доступнее.
Кому особенно подходит оплата частями
Рассрочка и кредит выручают прежде всего тех, кому нужно большое и затратное лечение: полная имплантация, восстановление нескольких зубов, протезирование. Отдать такую сумму разом тяжело даже при стабильном доходе, а распределённые платежи делают лечение реальным здесь и сейчас, а не «когда-нибудь потом».
Удобен этот формат и для семей, которые лечат сразу нескольких человек: например, брекеты ребёнку и протезирование родителю. Вместо того чтобы откладывать чьё-то лечение, можно начать всё вовремя и платить комфортными частями. Особенно если учесть, что по дорогостоящему лечению часть денег потом вернётся через налоговый вычет.
А вот при небольшом по стоимости лечении оформлять рассрочку обычно нет смысла: проще оплатить сразу. Поэтому решение всегда индивидуально и зависит от объёма лечения и вашего бюджета. Разобраться, какой вариант выгоднее именно в вашей ситуации, помогут на консультации, где озвучат и план лечения, и доступные варианты оплаты.
Этот материал носит справочный характер и не заменяет очной консультации специалиста. Любое лечение требует очного осмотра врача и имеет противопоказания. Условия рассрочки, кредита и вычета уточняйте в клинике, банке и налоговой службе, материал не является индивидуальной финансовой рекомендацией.
Главное
Имплантацию не обязательно оплачивать одним платежом: есть беспроцентная рассрочка от клиники и кредит от банка-партнёра, и выбор зависит от срока и готовности к переплате. В сети «Все свои!» действует рассрочка 0-0-24 без взноса и процентов. При этом оплата частями не лишает права на налоговый вычет, а по имплантации его возвращают со всей суммы. Главное — внимательно читать договор и сохранять платёжные документы.
Нужна имплантация, но смущает сумма? Запишитесь на бесплатную консультацию в сеть «Все свои!»: врач составит план лечения, а специалисты подберут удобную рассрочку и подскажут, как вернуть часть денег через вычет.
Имплантация в рассрочку 0-0-24
Составим план лечения, подберём беспроцентную рассрочку и подскажем про налоговый вычет. Первичная консультация в сети «Все свои!» — бесплатно.
Частые вопросы
Чем рассрочка отличается от кредита?
Рассрочку оформляют напрямую с клиникой, и при беспроцентной схеме переплаты нет. Кредит выдаёт банк-партнёр, обычно с процентами, но на более длительный срок. Рассрочка выгоднее без процентов, кредит удобен, когда нужен более долгий период выплат.
Что такое рассрочка 0-0-24?
Это схема без первоначального взноса, без процентов и с рассрочкой платежа, которая действует в сети «Все свои!». Лечение можно начать сразу, а оплачивать частями в течение оговорённого срока без переплаты. Конкретные условия зависят от плана лечения.
Можно ли получить налоговый вычет при оплате в рассрочку?
Да. Право на вычет зависит от факта оплаты и документов, а не от способа расчёта. Имплантация относится к дорогостоящему лечению, по которому тринадцать процентов возвращают со всей суммы. Нужно сохранять платёжные документы и взять справку об оплате.
На что обратить внимание в договоре рассрочки или кредита?
На итоговую сумму с учётом переплаты, график платежей, наличие процентов и комиссий, условия досрочного погашения и состав стоимости лечения. Все условия должны быть прописаны прозрачно. Непонятные моменты лучше прояснить до подписания.
Почему не стоит откладывать имплантацию?
После потери зуба костная ткань в этом месте постепенно убывает, и со временем лечение может стать сложнее и дороже. Поэтому рассрочка часто выгоднее, чем ожидание: она позволяет начать лечение вовремя, не накапливая всю сумму заранее.
Как оформить кредит на лечение?
Чаще всего заявку на медицинский кредит можно подать прямо в клинике у банка-партнёра. Решение принимается быстро, а деньги банк перечисляет клинике. Важно заранее уточнить ставку, срок и ежемесячный платёж, чтобы понимать полную стоимость.